
Dans un bail commercial, la caution bancaire et la garantie à première demande (GAPD) n’offrent pas la même protection au bailleur et n’ont pas non plus les mêmes conséquences pour le locataire.
Dans la pratique, on parle souvent de « caution bancaire » pour désigner indifféremment les deux mécanismes. Il s’agit pourtant de deux sûretés distinctes, régies par des articles différents du Code civil.
Celles-ci ne doivent pas non plus être confondues avec le dépôt de garantie, qui est une somme versée directement par le locataire au bailleur et conservée pendant toute la durée du bail. Il peut d’ailleurs se cumuler avec une caution bancaire ou une GAPD, dans la limite du plafond fixé par la loi.
La caution bancaire : garantie accessoire au bail
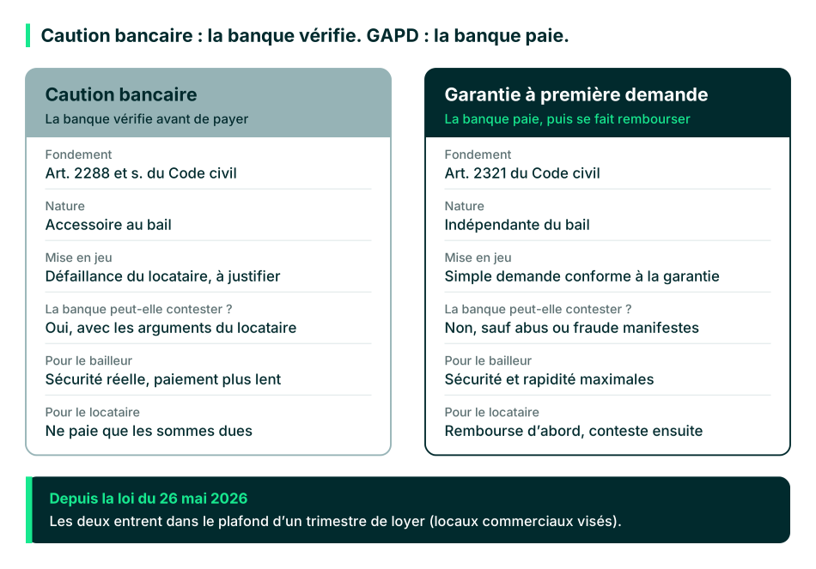
La caution bancaire est un « cautionnement » au sens de l’article 2288 du Code civil. Sa caractéristique principale est d’être accessoire : l’engagement de la banque dépend du bail et de la dette qu’il fait naître. La banque peut contester une somme réclamée par le bailleur si elle n’est pas due au titre du bail.
Pour le bailleur, la mise en jeu suppose donc de justifier sa créance : loyers impayés, charges, indemnités prévues au bail. Pour le locataire, c’est une protection : la banque ne paie pas une somme contestable sans vérification.
La garantie à première demande (GAPD) : indépendante du bail
La GAPD relève de l’article 2321 du Code civil. L’intérêt ici est que la banque s’engage à verser une somme à première demande du bailleur, selon les modalités convenues dans la garantie.
Sa caractéristique principale est d’être autonome : la banque n’a pas à vérifier si la somme réclamée est réellement due, sauf abus ou fraude manifeste du bailleur. Elle paie dès lors que la demande respecte les conditions de forme prévues par la garantie.
La GAPD est une garantie plus sûre et plus rapide à mobiliser pour le bailleur. Cependant, elle est plus risquée pour le locataire, la banque paie sans vérifier, puis se fait rembourser par lui. S’il conteste la somme, c’est à lui d’agir ensuite contre le bailleur pour la récupérer.
Ce que change la loi de simplification de la vie économique du 26 mai 2026
- Un plafonnement à un trimestre de loyer
L’article 62 de la loi a complété l’article L. 145-40 du Code de commerce. Désormais, les sommes versées à titre de garantie par le preneur ne peuvent plus excéder le montant des loyers d’un trimestre. Le même plafond s’applique à « la valeur des biens, titres, engagements et garanties de toute nature » demandés pour assurer la bonne exécution du bail.
Le dépôt de garantie n’est donc plus seul concerné : la caution bancaire et la GAPD entrent aussi dans le champ du plafond.
- Les locaux et baux concernés
Le plafond vise les locaux mentionnés à l’article L. 145-32-1 du Code de commerce : commerce de détail ou de gros, prestations de services à caractère commercial ou artisanal.
La réforme s’applique aux baux conclus ou renouvelés depuis l’entrée en vigueur de la loi. Les baux en cours conservent donc leurs garanties jusqu’à leur renouvellement.
Pour ce qui concerne les bureaux et locaux d’activités, il faut examiner au cas par cas selon l’activité exercée.
- Plafond global ou plafond par garantie ?
La nouvelle rédaction de l’article L. 145-40 du Code de commerce laisse un doute quant au plafond : s’applique-t-il au total des garanties ou séparément à chacune d’elles ?
Concrètement, si le bailleur demande déjà un trimestre de dépôt de garantie, l’enveloppe peut être entièrement utilisée, et une caution ou une GAPD supplémentaire poserait question.
Un député a interrogé le Gouvernement sur ce point par une question écrite, publiée au JO le 15 septembre 2026 (n° 18111) mais aucune réponse n’a encore été apportée.
Il semble pour autant que l’objectif de la réforme était de mettre en place un plafond global, même si cela n’est pas officiellement confirmé à ce jour. Dans l’attente, la prudence consiste à raisonner en enveloppe globale.
Si la caution bancaire protège le locataire contre une réclamation injustifiée, la GAPD, elle, protège le bailleur contre la lenteur d’un éventuel recouvrement. Le choix de la garantie est un véritable point de négociation du bail, d’autant plus depuis cette réforme.
Nos équipes CBRE IPC accompagnent bailleurs et preneurs dans la négociation de leurs baux commerciaux au Pays Basque, dans les Landes et le Béarn.
